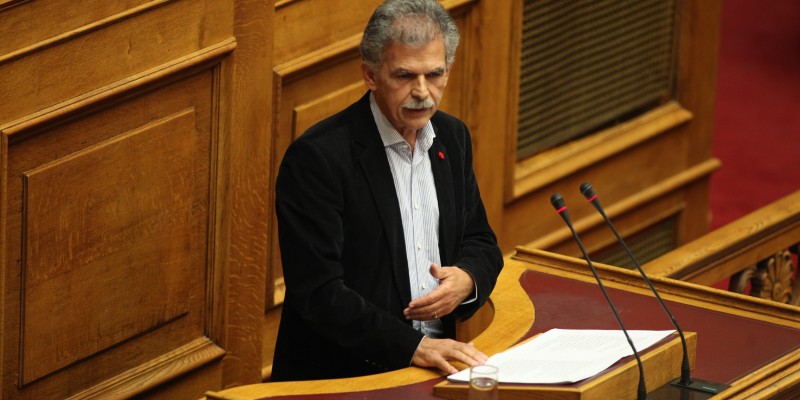
Ερώτηση για τα κριτήρια ένταξης των αγροτών στο ειδικό καθεστώς φορολόγησης και συγκεκριμένα για τον τρόπο υπολογισμού του κριτηρίου, που αφορά στο όριο των 5.000 ευρώ από επιδοτήσεις, κατέθεσε ο βουλευτής Ηρακλείου με το Ποτάμι, Δανέλλης Σπύρος προς τον Υπουργό Οικονομικών.
Ο βουλευτής, αναφερόμενος στη σχετική νομοθεσία που ρυθμίζει το φορολογικό καθεστώς των αγροτών, επισημαίνει την αδικία ότι υποχρεούνται σε υπαγωγή στο κανονικό καθεστώς φορολόγησης, ακόμα και όσοι – όχι με δική τους υπαιτιότητα, αλλά λόγω καθυστερήσεων που οφείλονται στον κρατικό μηχανισμό – έλαβαν εντός του έτους υπολογισμού επιδοτήσεις προηγούμενων ετών και εξ αιτίας του ποσού που τους καταβάλλεται με καθυστέρηση, υπερβαίνουν το όριο των 5.000 ευρώ, περίπτωση που αφορά, κυρίως, μικροπαραγωγούς και μικροαγρότες με χαμηλές επιδοτήσεις ετησίως.
Ρωτά, λοιπόν, τον Υπουργό πως δικαιολογείται η πρόβλεψη για συνυπολογισμό στο όριο των 5.000 ευρώ των επιδοτήσεων που πραγματικά λαμβάνονται εντός του έτους υπολογισμού, ακόμα και εάν αφορούν παλαιότερα έτη, καθώς και εάν προτίθεται να προβεί σε αλλαγή της σχετικής ρύθμισης, ώστε να μην παρατηρείται η συγκεκριμένη αδικία.
Ακολουθεί το πλήρες κείμενο της ερώτησης:
ΕΡΩΤΗΣΗ
ΠΡΟΣ: τον Υπ. Οικονομικών
ΘΕΜΑ: ΦΟΡΟΛΟΓΙΚΟ ΚΑΘΕΣΤΩΣ ΑΓΡΟΤΩΝ – ΚΡΙΤΗΡΙΑ ΕΝΤΑΞΗΣ ΤΩΝ ΑΓΡΟΤΩΝ ΣΤΟ ΕΙΔΙΚΟ ΚΑΘΕΣΤΩΣ
Με τον ν. 4410/2016 επήλθαν αλλαγές στο ειδικό καθεστώς ΦΠΑ των αγροτών.
Μία από τις βασικότερες αλλαγές αφορά στα κριτήρια για την κριτήρια για την ένταξη των αγροτών στο ειδικό καθεστώς ΦΠΑ. Συγκεκριμένα, στο ειδικό καθεστώς εντάσσονται οι αγρότες οι οποίοι κατά το προηγούμενο φορολογικό έτος πραγματοποίησαν προς οποιοδήποτε πρόσωπο παραδόσεις αγροτικών προϊόντων παραγωγής τους και παροχές αγροτικών υπηρεσιών αξίας κατώτερης των δεκαπέντε χιλιάδων (15.000) ευρώ και έλαβαν επιδοτήσεις συνολικής αξίας κατώτερης των πέντε χιλιάδων (5.000) ευρώ. Διευκρινίζεται, ότι τα ανωτέρω κριτήρια πρέπει να ισχύουν σωρευτικά για την ένταξη των αγροτών στο ειδικό καθεστώς.
Ειδικότερα, η ΠΟΛ. 1201/2016, με την οποία δόθηκαν διευκρινίσεις για την εφαρμογή του ανωτέρω νόμου, ορίζει ότι «στον προσδιορισμό του ορίου των 5.000 ευρώ από επιδοτήσεις, από 01.01.2017 και εφεξής, λαμβάνεται υπόψη το συνολικό ποσό επιδοτήσεων ή ενισχύσεων κάθε μορφής που πράγματι καταβλήθηκε στον αγρότη εντός του προηγούμενου φορολογικού έτους, έστω και αν στο ποσό αυτό περιέχονται και ποσά επιδοτήσεων ή ενισχύσεων που αφορούν άλλα φορολογικά έτη (χρήσεις)» και «συνεπώς, για να κριθεί το καθεστώς ενός αγρότη την 1.1.2017, λαμβάνεται υπόψη το ποσό των επιδοτήσεων που πράγματι έλαβε ο αγρότης εντός του 2016, ακόμη κι αν πρόκειται για ποσά που ανάγονται σε παλαιότερα έτη (π.χ. 2014, 2015 κλπ).». Συνεπώς, δημιουργείται υποχρέωση για ένταξη στο κανονικό καθεστώς φορολόγησης και συνεπακόλουθη υποχρέωση για τήρηση βιβλίων και απόδοση ΦΠΑ, ακόμα και σε όσους εισέπραξαν επιδοτήσεις εντός του έτους (εφαρμογή για το 2016 και εφεξής) άνω 5.000 ευρώ και οι οποίες αφορούν σε προηγούμενα έτη.
Βάσει των ανωτέρω, προκύπτει ότι υποχρεούνται σε υπαγωγή στο κανονικό καθεστώς φορολόγησης, ακόμα και όσοι – όχι με δική τους υπαιτιότητα, αλλά λόγω καθυστερήσεων που οφείλονται στον κρατικό μηχανισμό – έλαβαν εντός του έτους υπολογισμού επιδοτήσεις προηγούμενων ετών και εξ αιτίας αυτού του ποσού, που τους καταβάλλεται με καθυστέρηση, υπερβαίνουν το όριο των 5.000 ευρώ και αλλάζουν καθεστώς φορολόγησης. Η περίπτωση αυτή αφορά, κυρίως, μικροπαραγωγούς και μικροαγρότες, που λαμβάνουν χαμηλές επιδοτήσεις ετησίως.
Κατόπιν των ανωτέρω στοιχείων, δημιουργούνται ερωτηματικά όσον αφορά στη ρύθμιση για τον υπολογισμό του κριτηρίου των 5.000 ευρώ για την υπαγωγή των αγροτών στο κανονικό καθεστώς φορολόγησης.
Ερωτάται ο κ. Υπουργός:
1) Σχετικά με τον τρόπο υπολογισμού του ορίου των 5.000 ευρώ από επιδοτήσεις για την υπαγωγή (ή μη) των αγροτών στο κανονικό καθεστώς φορολόγησης, πως δικαιολογείται η πρόβλεψη για συνυπολογισμό σε αυτό των επιδοτήσεων που πραγματικά λαμβάνονται εντός του έτους υπολογισμού, ακόμα και εάν αφορούν παλαιότερα έτη;
2) Προτίθεστε να προβείτε σε αλλαγή της σχετικής ρύθμισης, ώστε να μην παρατηρείται η αδικία, μικροαγρότες και μικροπαραγωγοί να υποχρεούνται σε αλλαγή φορολογικού καθεστώτος, λόγω υπέρβασης του ορίου των 5.000 ευρώ, αποκλειστικά και μόνο εξαιτίας καθυστερήσεων από την μεριά του κράτους στην επιβολή των επιδοτήσεων;
Ο ερωτών βουλευτής
Σπύρος Δανέλλης – Ηρακλείου